Пенсійний фонд України відповідає на поширене запитання: чи зараховується період навчання до страхового стажу? Страховий стаж – це період, протягом якого людина підлягає загальнообов’язковому державному пенсійному страхуванню і за який щомісяця сплачено страхові внески.
Поняття “страховий стаж” запроваджено Законом України від 09.07.2003 №1058-IV “Про загальнообов’язкове державне пенсійне страхування”, який набув чинності з 01.01.2004.
Періоди трудової діяльності зараховуються до страхового стажу при обчисленні пенсії за періоди до 01.01.2004 згідно із Законом України “Про пенсійне забезпечення”, а після 01.01.2004 – Законом України “Про загальнообов’язкове державне пенсійне страхування”.
Водночас до страхового стажу прирівнюється весь трудовий стаж, набутий до 01.01.2004. Зокрема, й періоди навчання за денною (очною) формою у вищих і середніх спеціальних навчальних закладах, в училищах і на курсах по підготовці кадрів, підвищенню кваліфікації та перекваліфікації, в аспірантурі, докторантурі і клінічній ординатурі.
Після 01.01.2004 до страхового стажу зараховується час навчання лише за умови добровільної сплати єдиного соціального внеску.
Час навчання підтверджується дипломами, посвідченнями, свідоцтвами, а також довідками та іншими документами, що видані на підставі архівних даних і містять відомості про періоди навчання.
Джерело:https://yur-gazeta.com
Далее
Президент України підписав Закон України «Про внесення змін до деяких законодавчих актів України щодо забезпечення вимог цивільного захисту під час планування та забудови територій».
Про це розповів Міністр розвитку громад та територій України Олексій Чернишов, повідомляє пресслужба Мінрегіону.
«Сьогодні Україна як ніколи потребує розбудови мережі надійних укриттів та сховищ, які забезпечать захист людей від ризиків, пов’язаних з бойовими діями. Розбудова такої мережі має стати обов’язковою та повсюдною, що дозволить зробити наші громади більш безпечними та захищеними», — наголосив Олексій Чернишов.
Закон передбачає зміну підходів до формування системи споруд цивільного захисту під час планування та забудови територій на рівні містобудівної документації на регіональному та місцевому рівнях. Зокрема, документація має обов’язково містити розділ інженерно-технічних заходів цивільного захисту, який визначає план розвитку захисних споруд та забезпечення безперешкодного доступу до укриттів.
Документ містить такі ініціативи:
Джерело: https://yur-gazeta.com
Далее
19 серпня 2022 року набрали чинності окремі положення Закону № 2468-IX «Про внесення змін до деяких законодавчих актів України щодо сприяння процесам релокації підприємств в умовах воєнного стану та економічного відновлення держави» (далі — Закон № 2468-IX), якими, серед іншого, внесено зміни і до Закону «Про державну реєстрацію речових прав на нерухоме майно та їх обтяжень» (далі — Закон).
Огляд відповідних змін підготували фахівці Офісу протидії рейдерству.
1. Змінено назву та зміст окремих положень статті 20 Закону.
Так, передбачено, що заява на проведення реєстраційних дій подається заявником у паперовій формі, а у випадках, передбачених законодавством, — в електронній формі разом з оригіналами документів, необхідних для проведення реєстраційних дій, чи їх копіями, засвідченими державними органами, органами місцевого самоврядування (якщо оригінали таких документів відповідно до законодавства залишаються у справах державних органів, органів місцевого самоврядування).
Реєстраційні дії за заявою, у якій зазначено відомості про документи, необхідні для проведення таких дій, або за заявою, до якої додано копії відповідних документів, засвідчені підписом заявника, проводяться з урахуванням особливостей, передбачених Законом «Про особливості надання публічних (електронних публічних) послуг».
З документів, поданих заявником для проведення реєстраційних дій у паперовій формі, виготовляються електронні копії шляхом сканування, які долучаються до заяви, зареєстрованої у Державному реєстрі речових прав на нерухоме майно, та до реєстраційної справи в електронній формі.
Якщо у заяві відповідно до Закону «Про особливості надання публічних (електронних публічних) послуг» зазначено відомості про документи, необхідні для проведення реєстраційних дій, або до заяви додано копії відповідних документів, засвідчені підписом заявника, державний реєстратор вчиняє дії, передбачені зазначеним Законом, з долученням електронних копій відповідних документів до заяви, зареєстрованої у Державному реєстрі речових прав на нерухоме майно, та до реєстраційної справи в електронній формі.
2. Розширено перелік випадків, коли не застосовуватимуться підстави для відмови у державній реєстрації:
— передбачені у частині першій статті 24 Закону: у разі звернення заявника із заявою про державну реєстрацію права власності щодо майна, яке було придбане у процесі приватизації у складі єдиного майнового комплексу державного або комунального підприємства, яке на момент проведення такої реєстрації внесено до Єдиного реєстру боржників;
— передбачені у пункті 6 частині першій статті 24 Закону, у разі:
державної реєстрації речових прав на нерухоме майно, яке було придбане у складі єдиного майнового комплексу державного або комунального підприємства на підставі договору купівлі-продажу, укладеного у процесі приватизації;
державної реєстрації речових прав на нерухоме майно, яке входить до складу єдиного майнового комплексу державного або комунального підприємства, щодо якого прийнято рішення про приватизацію.
Крім того, тимчасово, на період приватизації об’єктів спиртової та лікеро-горілчаної галузі відповідно до Програми реформування та розвитку спиртової галузі, наявність зареєстрованих обтяжень речових прав на нерухоме майно ДП «Укрспирт», крім арешту, накладеного у кримінальному провадженні, внесення ДП «Укрспирт» до Єдиного реєстру боржників не вважатиметься підставою для відмови в державній реєстрації прав на таке майно, якщо воно було придбане на підставі договору купівлі-продажу, укладеного у процесі приватизації.
3. Визначено у статті 31-8 Закону особливості державної реєстрації права власності на новостворені об’єкти нерухомого майна, розміщені на території територіальних громад, які розташовані в районі проведення воєнних (бойових) дій або які перебувають у тимчасовій окупації, оточенні (блокуванні), на підставі копій документів, необхідних для такої реєстрації.
Так, державна реєстрація права власності на новостворені об’єкти нерухомого майна, розміщені на території територіальних громад, які розташовані в районі проведення воєнних (бойових) дій або які перебувають у тимчасовій окупації, оточенні (блокуванні), відповідно до переліку, затвердженого центральним органом виконавчої влади, що забезпечує формування та реалізує державну політику з питань тимчасово окупованої російською федерацією території України, а також прилеглих до неї територій, що проводиться з урахуванням вимог Закону «Про особливості надання публічних (електронних публічних) послуг» на підставі копій документів, необхідних для такої реєстрації, засвідчених підписом заявника — особи, що здійснювала будівництво такого об’єкта, здійснюється без виконання вимоги абзацу другого частини другої статті 5 Закону «Про особливості надання публічних (електронних публічних) послуг».
При цьому державна реєстрація права власності на новостворені об’єкти нерухомого майна у порядку, передбаченому статтею 31-8 Закону, може бути проведена виключно за наявності у відповідного заявника речового права на земельну ділянку під таким об’єктом.
Джерело: https://jurliga.ligazakon.net/
Далее
Уряд доповнив новими адміністративними послугами соціального характеру перелік адміністративних послуг органів виконавчої влади та адміністративних послуг, що надаються органами місцевого самоврядування, через ЦНАПи.
Про це повідомляє пресслужба Мінсоцполітики.
Зокрема, до Переліку внесено такі послуги:
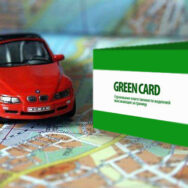
З 1 вересня 2022 року компанії, що мають право укладати договори міжнародного страхування «Зелена картка», матимуть можливість укладання з автовласниками таких договорів в електронному вигляді.
Про це повідомляють в Моторному (транспортному) страховому бюро України (МТСБУ).
Отже, за вибором страхувальника договір міжнародного страхування «Зелена картка» можна буде укласти або в паперовій, або в електронній формі.
«Процедура оформлення електронної «зеленої картки» буде аналогічна до укладання внутрішнього електронного договору ОСЦПВ», — пояснили в МТСБУ.
Далее«Страхувальник повинен роздрукувати pdf-файл візуальної форми страхового сертифіката, оскільки чинні норми міжнародної системи автомобільного страхування «Зелена картка» вимагають від автовласника надання саме паперової (біло-зеленої чи чорно-білої) версії міжнародного страхового сертифіката», — наголосили в Бюро.
Джерело: https://pravo.ua
Джерело: http://zp.dsp.gov.ua
Джерело:https://uteka.u
Кабінет Міністрів України під час чергового засідання Уряду своєю постановою вніс зміни до Порядку державної реєстрації заповітів та спадкових договорів у Спадковому реєстрі.
Про це повідомляє пресслужба Міністерства юстиції.
Постановою передбачається, що в умовах воєнного стану посвідчувати заповіти військовослужбовців Збройних Сил, інших утворених відповідно до законів військових формувань, а також працівників правоохоронних (спеціальних) органів, органів цивільного захисту, які залучаються до здійснення заходів із забезпечення національної безпеки i оборони, відсічі і стримування збройної агресії іноземної держави, зможуть не тільки нотаріуси. Таке право отримали також командири (начальники) цих формувань (органів) та інші уповноважені таким командиром (начальником) особи.
Після посвідчення відповідні уповноважені особи мають надіслати заповіт через Генеральний штаб Збройних Сил України, Міністерство оборони, відповідний правоохоронний (спеціальний) або інший орган до Міністерства юстиції чи його територіального органу для забезпечення його реєстрації нотаріусами у Спадковому реєстрі.
Водночас, зазначеною постановою Кабміну встановлено строк у 2 робочі дні після отримання територіальним органом Мін’юсту заповіту, протягом яких забезпечується передача заяви про реєстрацію такого документа, посвідченого особою, яка в умовах воєнного стану відповідно до законодавства має право його посвідчувати, до Реєстратора. Останній же протягом 3 робочих днів після отримання на зберігання такого заповіту здійснює його державну реєстрацію у Спадковому реєстрі.
Джерело:https://yur-gazeta.com
Далее
Мінфін затвердив новий Порядок списання безнадійного податкового боргу платників податків.
Відповідний наказ від 28 липня 2022 року № 220 набере чинності з дня офіційного опублікування.
З дня набрання чинності наказом № 220 втратить чинність наказ Міністерства доходів і зборів від 10 жовтня 2013 року № 577 «Про затвердження Порядку списання безнадійного податкового боргу платників податків», зареєстрований у Мін’юсті 31 жовтня 2013 року за № 1844/24376.
Цей Порядок розроблений відповідно до статті 101 глави 9 розділу II Податкового кодексу України (далі — Кодекс) і визначає механізм списання безнадійного податкового боргу.
Дія Порядку згідно з Кодексом поширюється на фізосіб (резидентів і нерезидентів), юросіб (резидентів і нерезидентів) та їх відокремлені підрозділи, які мають, одержують (передають) об’єкти оподаткування або провадять діяльність (операції), що є об’єктом оподаткування, і на яких покладено обов’язок сплати податків та зборів.
Норми цього Порядку не поширюються на грошові зобов’язання або податковий борг, що залишаються непогашеними після ліквідації платника податків, не пов’язаної з банкрутством.
Списанню підлягає безнадійний податковий борг, у тому числі штрафні санкції, пеня, нараховані на такий податковий борг.
Безнадійним податковим боргом є:
1) податковий борг платника податків, визнаного в установленому порядку банкрутом, вимоги щодо якого не були задоволені у зв’язку з недостатністю майна банкрута, — станом на дату набрання законної сили ухвалою суду про затвердження звіту ліквідатора та ліквідаційного балансу (у разі банкрутства боржника — юридичної особи) або ухвалою суду про завершення процедури погашення боргів боржника та закриття провадження у справі про неплатоспроможність (у разі банкрутства боржника — фізичної особи);
2) податковий борг фізособи, яка визнана в судовому порядку недієздатною, безвісно відсутньою або оголошена померлою, у разі недостатності майна, на яке може бути звернуто стягнення згідно із законом, — станом на дату набрання законної сили відповідним рішенням суду;
3) податковий борг померлої фізособи у разі недостатності майна, на яке може бути звернуто стягнення згідно із законом, — станом на дату підписання акта опису спадкового майна за умови отримання інформації про підписання такого акта відповідно до чинного законодавства;
4) податковий борг фізособи, яка понад 720 днів перебуває у розшуку, — станом на дату отримання інформації на запит органу ДПС за даними відповідних органів;
5) податковий борг платника податків, у тому числі податкового агента, стосовно якого минув строк давності, встановлений пунктом 102.4 статті 102 глави 9 розділу II Кодексу, — станом на дату прийняття рішення керівником (його заступником або уповноваженою особою) територіального органу ДПС;
6) податковий борг платника податків, що виник внаслідок форс-мажорних обставин (обставин непереборної сили), — станом на дату, що настає за граничним строком сплати грошових зобов’язань за період, на який припадає дата, зазначена в документі, що засвідчує факт форс-мажорних обставин (обставин непереборної сили).
Такий факт форс-мажорних обставин (обставин непереборної сили) підтверджується сертифікатом про форс-мажорні обставини (обставини непереборної сили) (далі — Сертифікат), виданим Торгово-промисловою палатою або уповноваженими нею регіональними торгово-промисловими палатами;
7) податковий борг платника податків, щодо якого до Єдиного державного реєстру юридичних осіб, фізичних осіб — підприємців та громадських формувань внесено запис про його припинення на підставі рішення суду, — станом на дату припинення державної реєстрації платника податків, зазначену у відповідному повідомленні державного реєстратора;
8) податковий борг банку, щодо якого наявне рішення Фонду гарантування вкладів фізичних осіб про затвердження звіту про завершення ліквідації банку або рішення Національного банку про затвердження ліквідаційного балансу, ухвалення остаточного звіту ліквідатора і завершення ліквідаційної процедури, — станом на дату прийняття відповідного рішення.
Визначення суми безнадійного податкового боргу, що підлягає списанню, здійснюють територіальні органи ДПС на підставі даних інформаційно-комунікаційних систем ДПС (далі — ІКС) станом на день виникнення безнадійного податкового боргу для кожного з випадків, визначених у Порядку.
У випадках, передбачених підпунктами 1 — 5, 7, 8 пункту 2 розділу II Порядку, за результатами розгляду документів, необхідних для підтвердження безнадійності податкового боргу, керівник (його заступник або уповноважена особа) територіального органу ДПС за наявності підстав приймає рішення про списання безнадійного податкового боргу, яке оформляється на бланку за формою згідно з додатком до цього Порядку.
У випадку, передбаченому підпунктом 6 пункту 2 розділу II цього Порядку (податковий борг платника податків, що виник внаслідок форс-мажорних обставин (обставин непереборної сили)), платник податків звертається до територіального органу ДПС з письмовою заявою, в якій зазначаються суми податків та зборів, що підлягають списанню. До заяви обов’язково додається Сертифікат.
За результатами розгляду документів, наданих платником податків, керівник (його заступник або уповноважена особа) територіального органу ДПС за наявності підстав приймає рішення про списання безнадійного податкового боргу, яке оформляється на бланку за формою згідно з додатком до Порядку.
Списання безнадійного податкового боргу з плати за землю здійснюється за період з дня настання форс-мажорних обставин (обставин непереборної сили) і до закінчення граничного строку сплати грошового зобов’язання з такого податку за звітний календарний рік, у якому такі обставини виникли, а з єдиного податку — з дня настання форс-мажорних обставин (обставин непереборної сили) і до закінчення граничного строку сплати грошового зобов’язання за відповідний звітний період.
Якщо станом на день прийняття рішення про списання безнадійного податкового боргу за даними ІКС податковий борг повністю або часткового погашено (у тому числі за рахунок зарахування коштів відповідно до пункту 87.9 статті 87 глави 9 розділу II Податкового кодексу), рішення про списання безнадійного податкового боргу не приймається (у разі повного погашення) або приймається на залишок непогашеної суми, що обліковується за даними ІКС (у разі часткового погашення).
Рішення про списання безнадійного податкового боргу складається у двох примірниках: перший — для платника податків, другий — для територіального органу ДПС. Неотриманий платником податків примірник рішення зберігається у територіальному органі ДПС.
Структурний підрозділ територіального органу ДПС, до функцій якого належить списання безнадійного податкового боргу, здійснює таке списання щокварталу протягом 20 календарних днів, наступних за останнім днем кварталу.
Рішення про списання безнадійного податкового боргу вноситься до ІКС не пізніше наступного робочого дня після підписання такого рішення.
Якщо фізособа, яка в судовому порядку визнана безвісно відсутньою або оголошена померлою, з’являється або якщо фізособу, яка перебувала в розшуку понад 720 днів, розшукано, то списана заборгованість таких осіб підлягає відновленню та стягненню в загальному порядку з дотриманням строків давності, починаючи з дня відновлення такого податкового боргу.
Джерело:https://jurliga.ligazakon.net
Далее
Верховна Рада України підтримала зміни до Податкового кодексу України, якими, в тому числі продовжено процедуру одноразового добровільного декларування («податкової амністії») до 1 березня 2023 року.
Нагадаємо, В Україні 1 вересня 2021 року розпочалася кампанія з добровільного одноразового декларування активів фізосіб, яка мала тривати один рік –— до 1 вересня 2022 року.
За даними ДПС України станом на липень з початку кампанії одноразового (спеціального) добровільного декларування активів фізичних осіб задекларовано 3,7 млрд гривень. Сума задекларованого до сплати збору склала 225,1 млн гривень.
При цьому з березня по травень під час дії воєнного стану громадяни задекларували активів на понад 1 млрд грн у рамках «податкової амністії». Сума задекларованого до сплати одноразового збору за період дії воєнного стану склала 81 млн грн.
Джерело:https://pravo.ua
Далее